
R$ 42,7 bilhões e nenhum mapa: o que o Digital Adspend 2026 diz, e não diz, sobre o Brasil que compra
Eduardo Prange é CMO da Alright e CEO e cofundador da Zeeng, plataforma SaaS de social media benchmarking. Cofundador da Seekr, empreendedor Endeavor e professor do MBA de AI e Data Science da PUCRS, é especialista em Creator Economy, inteligência artificial e dados aplicados ao marketing. No @ocaradosrankings, transforma dados em rankings que explicam a influência digital.
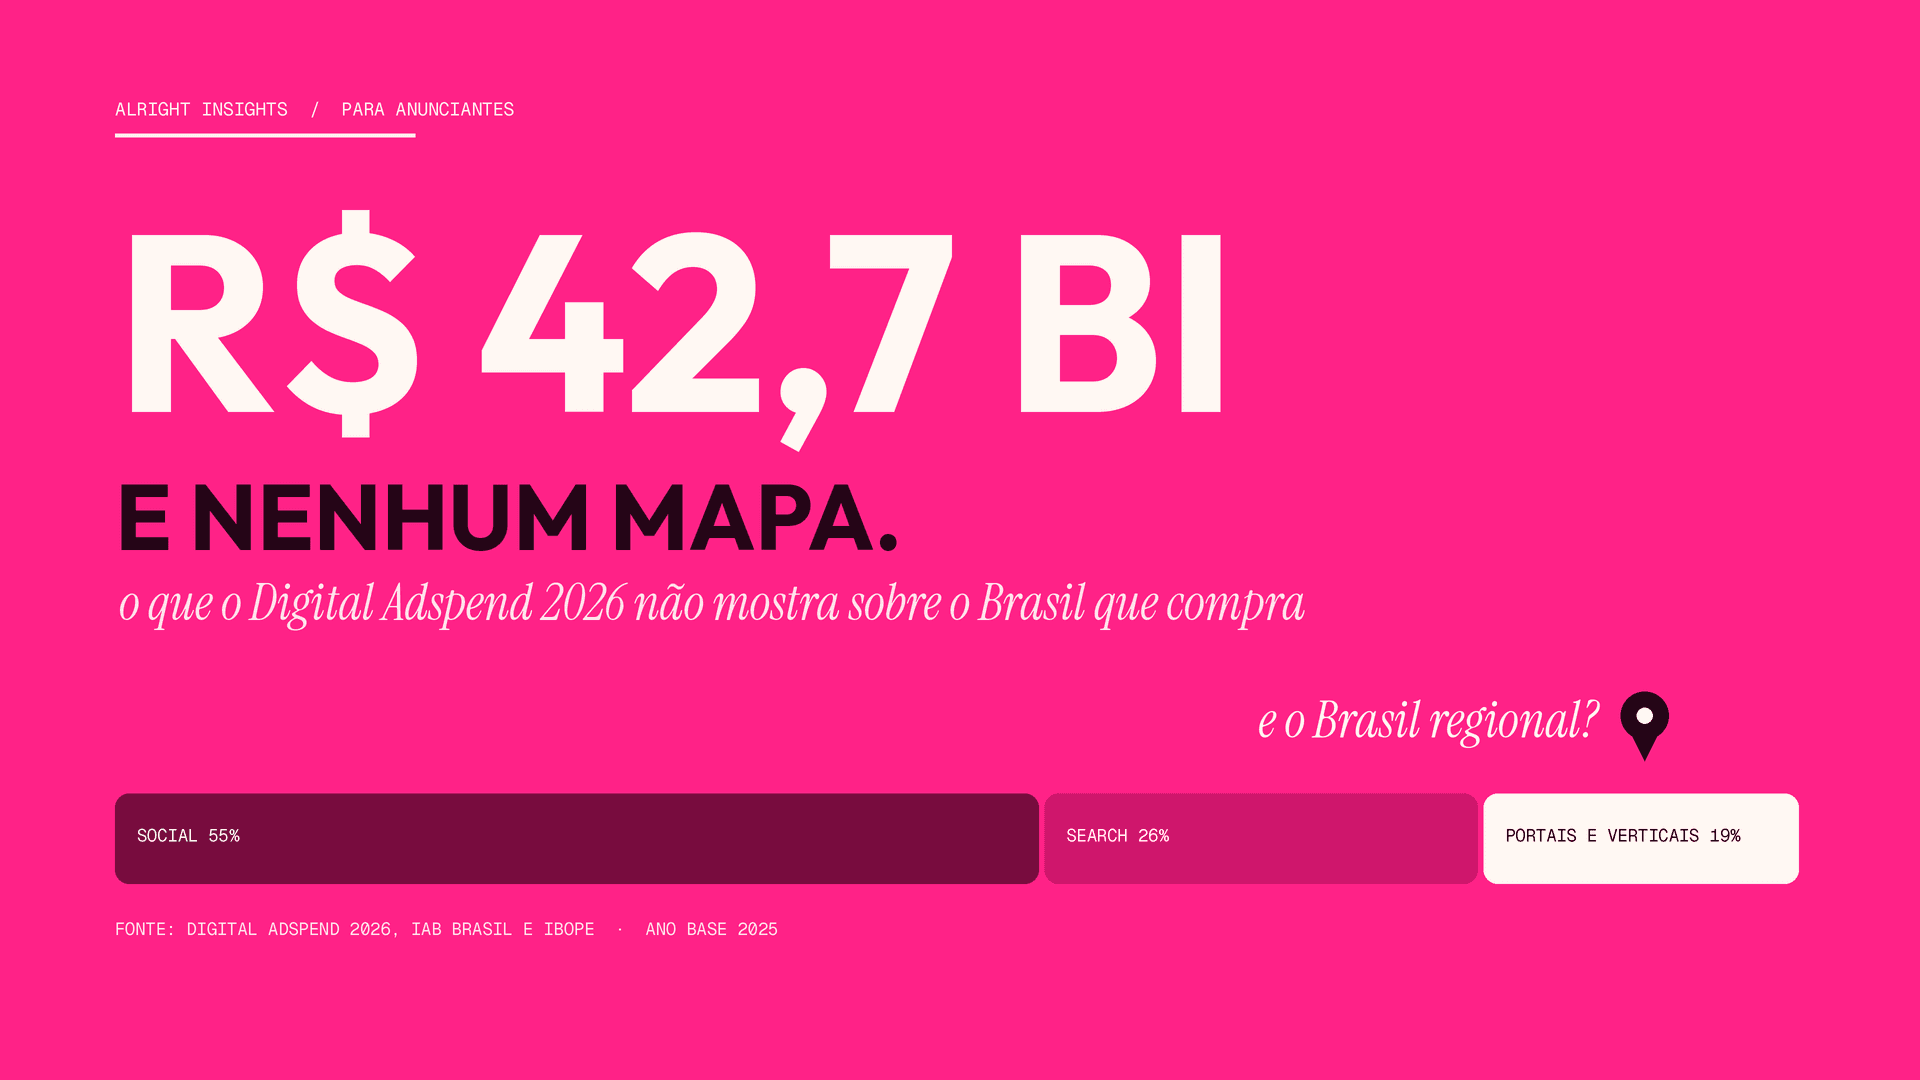
O Digital Adspend 2026, do IAB Brasil com o Ibope, mostra um mercado de R$ 42,7 bilhões, com 81% da verba em redes sociais e busca, consumidores dizendo que confiança e contexto pesam cada vez mais na atenção e anunciantes assumindo a compra direta. O que o estudo não mostra é onde esse dinheiro cai: não há um único recorte geográfico em mais de trinta páginas. Cruzado com o Painel Cenp-Meios, em que 68% do investimento das agências é de alcance nacional, e com o consumo real, que está majoritariamente no interior, o quadro é de um mercado que planeja nacional e vende regional. Este artigo lê o estudo, página por página, e propõe a pergunta que todo diretor de marketing deveria fazer ao fechar o PDF: e o meu endereço?
1. O estudo em uma tabela
Antes da leitura crítica, o inventário. Estes são os números que sustentam o restante do texto, todos extraídos diretamente do relatório, com a página indicada.
|
Tema |
O que o Adspend 2026 mostra |
Página |
|---|---|---|
|
Tamanho do mercado |
R$ 42,7 bilhões em 2025, alta de 12,7% (segunda maior variação da série iniciada em 2020) |
9 |
|
Divisão por canal |
Social 55%, search 26%, portais e verticais 19% |
12 |
|
Formato e dispositivo |
Vídeo com 49% (alta de 7 pontos percentuais); mobile com 69% |
12 |
|
Tipo de compra |
Direta 51% (alta de 16%); via agências 49% (queda de 2%) |
13 |
|
Cadência |
Todos os trimestres acima de R$ 10 bilhões; diferença entre semestres de apenas 6% |
10 e 11 |
|
Retail media e DOOH |
R$ 4,8 bilhões (alta de 37%) e R$ 4,4 bilhões, projetados fora do total |
14 e 15 |
|
Contexto e atenção |
63% prestam mais atenção em sites em que confiam; 56% preferem anúncios ligados ao conteúdo; 38% veem vídeos inteiros |
28 |
|
Inteligência artificial |
51% usaram um app de IA nos últimos seis meses; 67% se preocupam com o impacto da IA na disseminação de informações falsas |
26 |
2. Leitura 1: o mercado quase dobrou de tamanho e se concentrou junto
Em 2020, a série começava em R$ 23,7 bilhões. Em 2025, chegou a R$ 42,7 bilhões: uma alta de cerca de 80% em cinco anos, pelas nossas contas a partir do gráfico da página 9. O estudo avisa, com a honestidade que se espera de um levantamento sério, que as variações não descontam a inflação, assimilada nos preços dos veículos. Só para dar ordem de grandeza: com o IPCA de 4,26% em 2025, uma alta nominal de 12,7% equivaleria a um crescimento real em torno de 8%. É um cálculo ilustrativo, porque inflação de mídia não é IPCA, mas serve para lembrar que o número de manchete é nominal.
O ponto central, porém, é a distribuição. Redes sociais e busca somam 81% do total, o que, aplicado aos R$ 42,7 bilhões, dá algo em torno de R$ 23,5 bilhões e R$ 11,1 bilhões, respectivamente. Sobram aproximadamente R$ 8,1 bilhões para "portais e verticais", ou seja, para todo o ecossistema aberto de veículos que não é feed nem caixa de busca. E o estudo não isola a mídia regional dentro desses 19%.
Quando o próprio relatório inclui as projeções adicionais de retail media e DOOH, a fatia de portais e verticais cai para 15,3% do total (página 16). Ou seja: quanto mais o mercado se sofistica, mais o veículo aberto, onde mora a informação de cada praça, vira nota de rodapé do plano.
A provocação é direta: quando 81% da verba está em ambientes em que quem vende define a regra, o leilão e a métrica, o anunciante terceirizou o mapa junto com a compra.
3. Leitura 2: o consumidor já respondeu à pergunta que o plano ainda não fez
A página mais importante do estudo, para quem pensa em regionalização, é a 28. Ela compara respostas de 2023 e 2025 do Target Group Index do Ibope:
|
Afirmação do consumidor |
2023 |
2025 |
Movimento |
|---|---|---|---|
|
Presto mais atenção em sites em que confio |
60% |
63% |
+3 p.p. |
|
Prefiro ver anúncios relacionados ao conteúdo dos sites que visito |
52% |
56% |
+4 p.p. |
|
Vejo os anúncios em vídeo inteiros |
38% |
38% |
Estável |
O texto do próprio IAB tira a conclusão: a influência do contexto na atenção e na receptividade cresceu mais do que o comportamento declarado de assistir ao anúncio até o fim, e isso indica que o brand suitability é uma janela de oportunidade para otimizar campanhas.
Traduzindo sem cerimônia: a métrica que a maior parte dos planos de vídeo persegue, a visualização completa, está parada em 38%. As duas que se movem, confiança e contexto, quase não aparecem como meta de mídia. O mercado gasta energia otimizando o que não mexe e ignora o que mexe.
Agora a costura. O estudo não pergunta qual site é confiável, mas há outro dado brasileiro que responde por aproximação: no Digital News Report 2026, jornais regionais e locais aparecem com 57% de confiança, à frente das grandes marcas nacionais, num país em que a confiança geral nas notícias caiu para 36%. E a página 26 do Adspend mostra que 67% dos internautas se preocupam com o impacto da IA na disseminação de informações falsas. Somando as duas pontas: o consumidor diz que presta mais atenção onde confia, teme o conteúdo fabricado e desconfia do noticiário em geral, mas confia no veículo da própria região.
É uma inferência, e assumimos que é: o Adspend não segmenta por tipo de veículo. Mas é uma inferência que o dado de atenção sustenta. No Reino Unido, a Newsworks mediu que anúncios em sites de marcas jornalísticas recebem 40% mais atenção que a média dos 500 maiores sites do país.
4. Leitura 3: presença o ano todo é, no fundo, um problema de território
O estudo celebra uma mudança de comportamento: pela primeira vez, todos os quatro trimestres passaram de R$ 10 bilhões (Q1 com R$ 10,5 bi, Q2 com R$ 10,3 bi, Q3 com R$ 10,4 bi e Q4 com R$ 11,6 bi), e a diferença entre o primeiro e o segundo semestre caiu para 6%. Nas palavras do relatório, as marcas buscam uma exposição mais contínua.
Só que exposição contínua tem um custo escondido. Se o dinheiro se distribui o ano inteiro nos mesmos ambientes, o resultado é mais frequência para as mesmas pessoas. Presença perene de verdade exige audiência nova e calendário próprio, e território oferece as duas coisas: cada praça tem a sua festa, a sua safra, o seu feriado, a sua data que mobiliza a cidade. Foi o argumento do nosso guia sobre cobertura de eventos: o calendário local é a única pauta previsível do ano, e uma marca que o acompanha constrói memória sem queimar o mesmo público.
O dado mais recente reforça o ritmo. O Painel Cenp-Meios registrou R$ 13,8 bilhões no primeiro semestre de 2026, alta de 15,8% sobre o mesmo período de 2025. O dinheiro continua entrando. A dúvida é onde.
5. Leitura 4: quem compra direto precisa aprender a perguntar "onde"
A página 13 traz um dos movimentos mais silenciosos do estudo: o investimento digital atingiu uma divisão praticamente 50/50 entre compra direta dos anunciantes (51%, com alta de 16%) e compra intermediada por agências (49%, com queda de 2%).
Não é um julgamento sobre agências. É uma constatação de que mais marcas estão com a mão no volante da compra, muitas vezes em plataformas de autoatendimento cujo padrão é o inventário mais amplo possível. E quem opera a compra herda a responsabilidade de responder à pergunta que antes era delegada: onde exatamente a minha impressão caiu? O estudo da ANA com dados de log mostrou que apenas 36 centavos de cada dólar que entra em uma plataforma de compra viram impressão válida, visível e mensurável. Quem compra direto e não exige lista de domínios, caminho de compra e relatório por praça está aceitando esse desconto sem saber.
Uma rede regional agregada resolve um problema prático de quem compra direto: uma negociação, um contrato e um relatório aberto por veículo e por região, em vez de dezenas de relações separadas.
6. Leitura 5: quem vende em todo canto ainda anuncia pouco no digital
As páginas 20 a 23 do estudo mostram quanto de cada setor está no digital. Os extremos são reveladores:
|
Setor |
Digital na verba total do setor |
Peso no investimento digital |
Variação 2025 vs 2024 |
|---|---|---|---|
|
Eletros e informática |
79% |
8% |
+42% |
|
Comércio e serviços |
49% |
25% |
— |
|
Higiene pessoal e beleza |
25% |
3% |
— |
|
Telecomunicações |
24% |
2% |
+10% |
|
Bebidas |
22% |
2% |
+31% |
|
Alimentos |
21% |
2% |
— |
|
Administração pública |
15% |
2% |
+21% |
|
Farmacêutico |
12% |
1% |
— |
|
Higiene doméstica |
12% |
0,3% |
— |
Os setores de consumo de massa, aqueles que vendem em qualquer esquina do país, são os que menos têm de sua verba no digital: alimentos com 21%, bebidas com 22%, higiene doméstica e farmacêutico com 12%. E são também aqueles em que a disputa é decidida no varejo regional. No Ranking Abras 2026, o Grupo Mateus assumiu a terceira posição com R$ 43,5 bilhões e o Supermercados BH subiu ao quarto lugar, ultrapassando o GPA. O levantamento do setor lembra que, entre 2006 e 2021, as empresas de atuação nacional caíram de 36,1% para 25,5% de participação, enquanto as regionais subiram para 74,5%. E, segundo a NielsenIQ, as marcas próprias cresceram 10,9% em volume, contra 0,7% das marcas tradicionais.
A leitura é incômoda: a indústria negocia gôndola com uma rede regional e ainda anuncia como se a cidade fosse um pixel. Bebidas já cresce 31% no digital, a partir de uma base pequena. A pergunta estratégica não é se essa verba vai crescer, é se ela vai para os mesmos ambientes de sempre ou para o território onde a compra é decidida.
7. Leitura 6: o vídeo já é 49% e o criativo mora preso no feed
Vídeo ampliou sete pontos percentuais no share de formatos e responde por 49% do investimento digital, com 69% do consumo em mobile. A conclusão prática é simples: o criativo vertical, produzido e testado para social, já existe na sua pasta. O que falta é distribuí-lo fora do ambiente que o originou, dentro de veículos em que o leitor está lendo, com contexto e confiança. É a lógica do Social Extender: estender o mesmo criativo, em formatos IAB padrão, a uma audiência que a campanha social alcança pouco ou com frequência excessiva. E, quando o objetivo é construir marca com voz local, o caminho é o branded content com distribuição garantida.
8. Leitura 7: retail media e DOOH mostram que o mercado voltou a pagar por lugar
Retail media somou cerca de R$ 4,8 bilhões em 2025, alta de 37% (página 14). O DOOH, estimado pela primeira vez na série, chegou a R$ 4,4 bilhões, com mobiliário urbano, aeroportos e edifícios à frente (página 15). Nas projeções adicionais da página 16, retail e DOOH pesam 9,2% e 8,6%: somados, 17,8%, mais do que os 15,3% de portais e verticais.
Uma ressalva: esses dois números foram projetados fora do montante de Adspend por razões metodológicas, então a comparação é de ordem de grandeza. Mas a mensagem é nítida. O mercado descobriu que o lugar importa: no ponto de venda, na rua, no aeroporto. Falta apenas fazer a mesma descoberta na web aberta: um veículo com endereço, lido por uma comunidade específica, é o equivalente digital de um ponto no mapa.
9. O que o estudo não diz: o ponto cego geográfico
Nenhuma crítica ao Adspend: um levantamento dessa escala precisa de escolhas. Mas vale nomeá-las, porque elas explicam por que o estudo, sozinho, não responde a uma decisão de mídia regional. O relatório cobre mais de 1.600 sites, considera um único buscador e um conjunto de plataformas sociais, estima investimento por calibração de CPM e projeções, não desconta inflação e deixa de fora, nos totais principais, creators, DOOH, retail media e streaming. E não traz nenhum recorte por estado, região ou município.
O único termômetro geográfico regular do mercado é outro. O Painel Cenp-Meios, que consolida as compras de 330 agências, registrou R$ 28,9 bilhões em 2025. Desse total, as veiculações nacionais responderam por 68%, e a região Sudeste concentrou 19,4%, seguida por Nordeste (4,5%), Sul (4%), Centro-Oeste (2,9%) e Norte (1,1%). O primeiro semestre de 2026 manteve o padrão: campanhas de alcance nacional somaram R$ 9,5 bilhões, 69,1% do total. O Sudeste recebe mais de quatro vezes o que o Nordeste recebe em veiculações regionais.
Vale a ressalva de método: o Cenp-Meios e o Adspend têm universos diferentes, o primeiro cobre compras de agências em todos os meios e o segundo estima o digital com compra direta e intermediada. O que se pode comparar é a direção, e ela é clara. Agora contraponha ao consumo: o IPC Maps 2026 projeta que o interior responderá por 54,8% do mercado consumidor, contra 28% das capitais, e o IBGE aponta que as cidades que não são capitais responderam por 71,7% do PIB em 2023.
|
Pergunta de planejamento |
O que o Adspend responde |
O que falta para decidir |
|---|---|---|
|
Quanto o mercado investe em digital? |
R$ 42,7 bi, com 55% em social |
— |
|
Onde o consumidor presta atenção? |
Em sites em que confia (63%) e com contexto (56%) |
Quais veículos são confiáveis em cada praça |
|
Onde o dinheiro cai? |
Por canal, formato e setor |
Por estado, microrregião e município |
|
Onde está o consumo? |
Não mede |
54,8% no interior, 71,7% do PIB fora das capitais |
|
Quais praças têm cobertura editorial? |
Não mede |
Classificação de oásis e desertos de informação |
|
Quanto da minha marca aparece por praça? |
Não mede |
Relatório aberto por região e teste de incrementalidade |
Quem preenche a última coluna é a inteligência territorial. A leitura do NexOS, solução de inteligência territorial do ecossistema Alright, classifica 48% dos municípios brasileiros como desertos de notícias, e o mesmo guia observa que, nesses territórios, a marca que chega com conteúdo relevante não disputa espaço: ela preenche um vazio, com custo menor e memória mais duradoura. Somado a isso, apenas cerca de 20% dos municípios estão disponíveis para ativação direta nas plataformas tradicionais de compra. O plano que só enxerga o que a plataforma enxerga vê um Brasil pela metade.
10. Cinco perguntas para levar à próxima reunião de planejamento
- Quanto do meu investimento digital de 2025 tem endereço? Se a resposta for "não sei em quais praças caiu", o estudo do mercado não vai ajudar: ele também não sabe.
- Se 68% do que as agências compram é de alcance nacional e o consumo está majoritariamente no interior, onde está o meu desalinhamento? Os dois números vêm de fontes diferentes, mas apontam para o mesmo desencontro.
- Dos 19% em ambientes abertos, quanto está em veículos que a comunidade da praça em que eu vendo realmente lê?
- Por que a minha meta de vídeo ainda é a visualização completa, parada em 38%, se contexto e confiança são o que cresce?
- Compro direto? Então consigo listar, hoje, os domínios da minha última campanha e o caminho de compra de cada um?
11. O que fazer com isso: plano em seis passos
- Faça a auditoria de endereço. Peça ao seu time e aos parceiros o relatório do último ano por praça, município e domínio, e calcule quanto do investimento tem localização conhecida.
- Cruze com o mapa de consumo e presença. Liste as dez praças em que a marca vende bem e aparece pouco, ou vende pouco e tem potencial.
- Separe de 5% a 10% do digital para um teste regional de três meses, em cinco a oito praças com pressão real e praças de controle sem ativação, seguindo o método de incrementalidade por praça.
- Mude a régua. Some atenção, contexto e alcance incremental às métricas de VTR e CTR, porque é isso que o consumidor diz que importa.
- Estenda os criativos que já existem, em vez de produzir do zero, e adapte chamada e referência ao contexto local.
- Reporte por praça e recalibre a cada trimestre. Presença contínua se administra com leitura contínua.
12. Uma estratégia nacional, execução em cada praça
A Alright combina a leitura territorial do NexOS com execução em 558 microrregiões e 2.712 municípios, com VTR entre 35% e 50%, viewability de 77%, CTR de 0,30% e tráfego inválido abaixo de 1%, em uma rede com mais de 2 mil publishers regionais. A pesquisa apresentada pela Alright na Fast Company Brasil mostra que 56% dos entrevistados já se sentiram mais representados por campanhas com criadores da própria região, percentual que chega a 66% entre nordestinos. O nacional define a direção; o território define o resultado, como desenvolvemos no artigo sobre estratégia nacional com ativação local.
Fale com o time comercial para mapear onde a sua marca vende e não aparece, ou simule o investimento por região. Não há investimento mínimo para começar a conversa.
Perguntas frequentes (FAQ)
Quanto foi investido em publicidade digital no Brasil em 2025?
Segundo o Digital Adspend 2026, do IAB Brasil com o Ibope, R$ 42,7 bilhões, com alta nominal de 12,7% sobre 2024, a segunda maior variação anual da série iniciada em 2020.
Como o investimento digital se divide entre os canais?
Social concentra 55%, search 26% e portais e verticais 19%. Nas projeções que incluem retail media e DOOH, a fatia de portais e verticais cai para 15,3%.
O que o estudo diz sobre atenção e contexto?
Entre 2023 e 2025, a parcela que diz prestar mais atenção em sites em que confia subiu de 60% para 63%, e a que prefere anúncios relacionados ao conteúdo subiu de 52% para 56%, enquanto a de quem vê vídeos inteiros ficou em 38%. O IAB conclui que contexto e brand suitability são uma janela de oportunidade.
O Digital Adspend traz dados por região ou estado?
Não. O estudo não apresenta recorte geográfico. Para a distribuição regional, a referência do mercado é o Painel Cenp-Meios, que mostra 68% do investimento de agências em veiculações de alcance nacional em 2025.
Por que a compra direta importa para a mídia regional?
Porque 51% do investimento digital já é direto, com alta de 16%, e quem compra diretamente precisa de transparência sobre onde a mídia foi veiculada. Uma rede regional agregada oferece contrato único e relatório por veículo e por praça.
Mídia regional funciona para marcas nacionais?
Sim. O consumo está majoritariamente no interior, com 54,8% do mercado consumidor segundo o IPC Maps 2026, e a estratégia nacional pode definir a direção enquanto a ativação é feita praça a praça.
Por onde começar?
Com uma auditoria de endereço do investimento atual, um piloto de cinco a oito praças com praças de controle e a inclusão de atenção e contexto entre as métricas de sucesso.